加密货币模拟交易:练习流程,而非幻想中的盈利曲线
模拟交易是在不冒真实交易资金风险的情况下,将交易规则应用于当前市场条件。这是一种前向测试:您在事件发展过程中做出决策,这与回测不同,回测的数据已经存在。
教育指南。示例为假设性内容,非实时报价。不构成个性化投资建议。
模拟交易将交易规则应用于当前市场状况,而无需承担真实交易资金的风险。这是一种前瞻性测试:你随着事件的发展做出决策,这与回测不同,回测的数据已经存在。模拟器可以测试纪律性和工作流程,但其成交和情绪压力与真实交易并不相同。
定义一个实验
选择一个单一的交易工具、参考交易所、时间框架和一套规则。诸如“当图表看起来强劲时买入”这样的入场条件无法进行一致性的评估。相反,应定义明确的信号、所需信息、最早可能的执行时间、退出规则以及会使实验无效的条件。明确的规则仍可能亏损;精确性只是使其可测试。
使用合理的虚拟账户规模。一个100万美元的模拟账户无法告诉你影响较小账户的最小交易规模、费用和集中度限制。不要在亏损后重置余额,也不要仅报告成功的尝试。
在第一笔交易之前建立交易日志
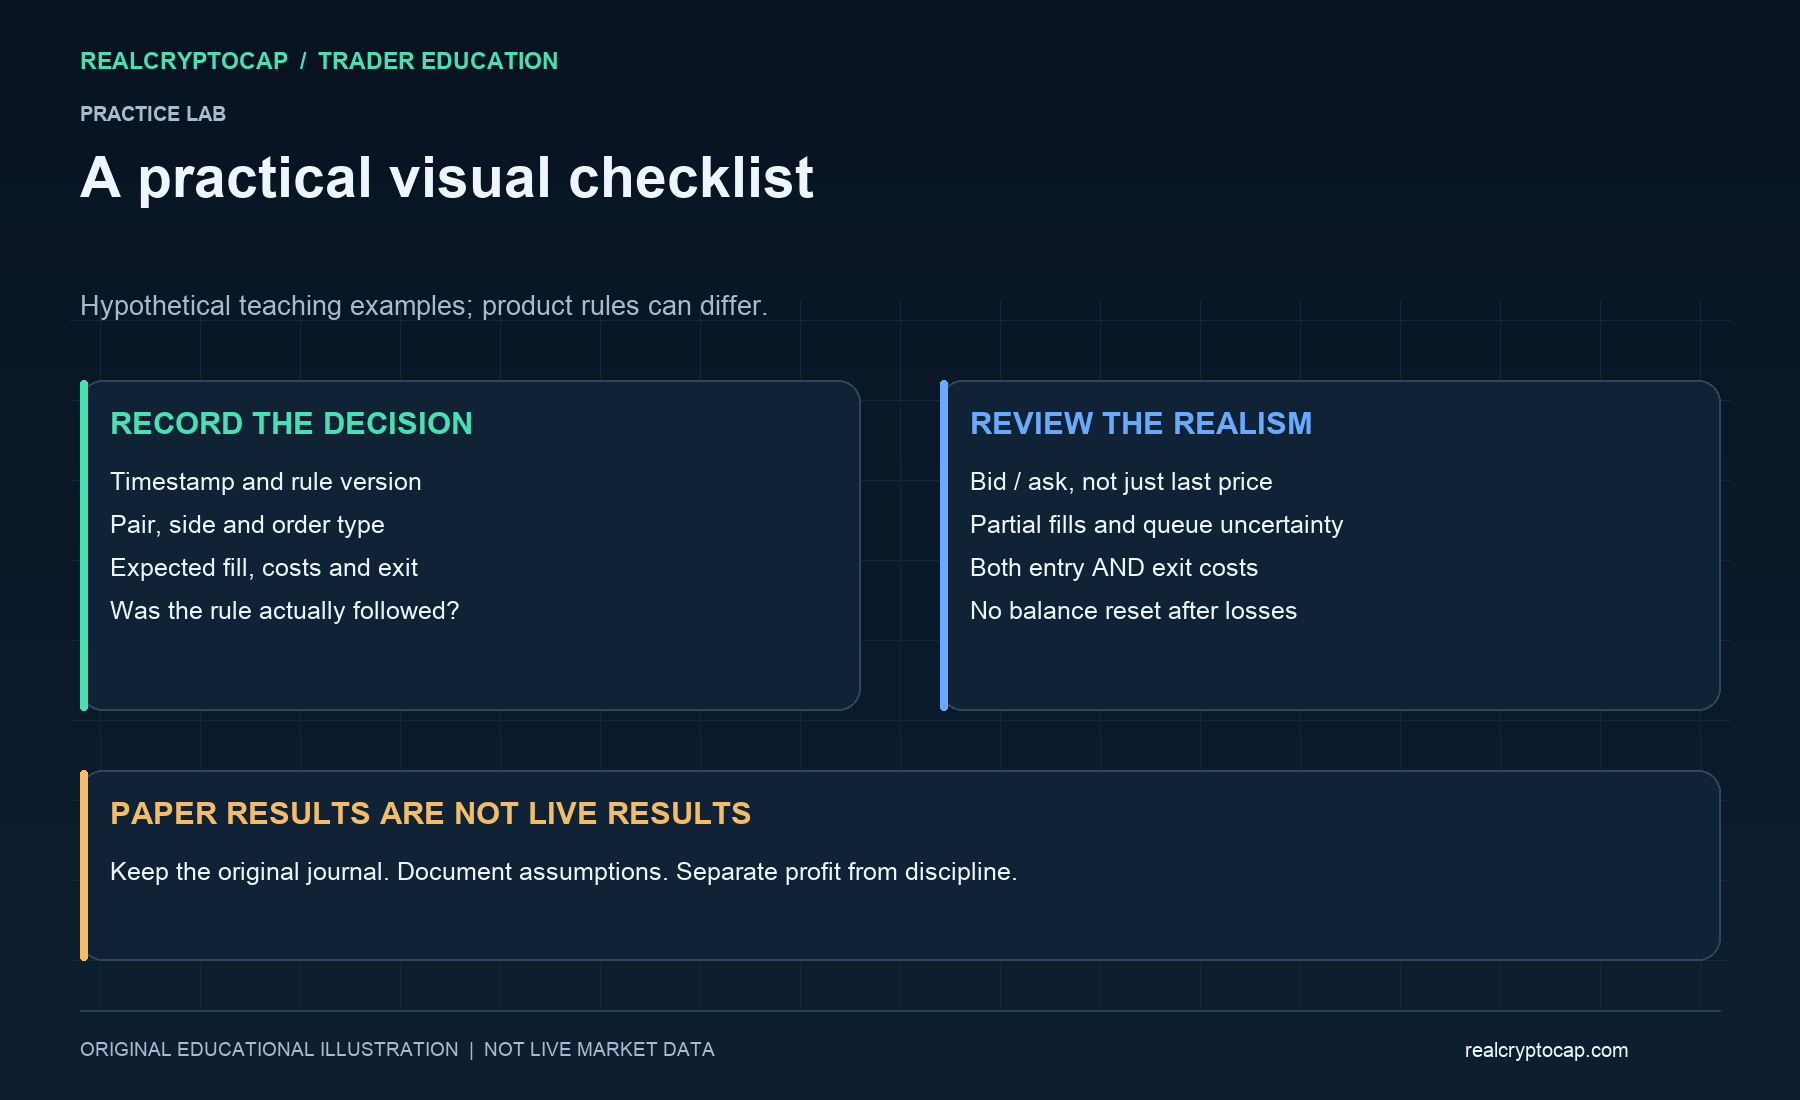
为决策时间戳、交易对、时间框架、规则版本、信号、预期订单类型、请求数量、假设成交、手续费、滑点、出场、结果和规则合规性创建列。记录跳过的信号和取消的订单,以及已完成的交易。保留当时可见内容的截图或笔记,但不要包含私人账户信息。
你的交易日志应将策略结果与执行错误区分开来。遵循规则的亏损交易与偏离计划却盈利的交易是不同的。如果你只追踪资金,可能会奖励那些无法持续重复的行为。
保守模拟成交
对于模拟市价买入,尽可能使用卖盘侧和可用深度,而不是最新的图表价格。对于模拟卖出,考虑买盘侧。同时计入入场和出场成本。如果仅有K线数据,请记录近似值,而不是将其呈现为精确的可执行价格。
对于限价单,K线触及限价并不证明成交。排队位置和可用数量至关重要。单独标记不确定的成交,或使用保守假设。如果你的计划依赖于极快的执行速度,简单的电子表格模拟可能不够充分。
假设的日志条目
学习者使用5,000美元的虚拟股权,模拟以50,000美元的价格买入0.01 BTC,然后在50,500美元的价格卖出。毛利润为5美元。假设每边有0.10%的费用,成本为0.50美元加上0.505美元,在滑点和其他费用之前剩余3.995美元。这些是假设的费率和价格,并非对任何交易所当前定价的声明。
现在改变假设的成交和成本。如果微小的恶化消除了看似存在的优势,这是有用的信息。模拟器的诱人 headline 回报可能更多地依赖于慷慨的成交假设,而非可重复的策略。
按预定计划进行审查
在开始之前选择一个审查窗口和最少观察数量;没有神奇的交易次数可以证明存在优势。审查不同条件下的净结果、回撤、敞口、换手率、遗漏信号和规则遵守情况。一个平静的一周中的几次胜利并不能建立稳健性。
如果你更改规则,创建一个新版本并开始单独的评估。不要事后重新解释亏损信号。保留原始记录,以便你可以区分学习与选择性报告。
纸面交易无法证明什么
真实亏损会产生虚拟余额所不具备的压力。实盘平台可以拒绝订单、调整保证金或下线。模拟器可能会忽略网络延迟、借贷限制、资金费率及税费。成功的模拟交易结果并不能证明实盘交易将盈利或适合您。
利用实验来识别弱点,而不是为增加杠杆提供理由。阅读 https://realcryptocap.com/articles/crypto-backtesting-beginners-guide 以测试历史行为,然后将历史假设与前瞻性记录进行比较。
来源和进一步阅读:Binance Academy,《如何回测交易策略》— https://academy.binance.com/en/articles/how-to-backtest-a-trading-strategy;Binance Academy,《什么是回测?》— https://academy.binance.com/en/articles/what-is-backtesting。原始工作流程和假设示例;不暗示任何隶属关系。