Kripto Marj ve Kaldıraç: Çarpan Öncesi Kayıpları Anlayın
Kaldıraç, bir pozisyonu destekleyen sermayeye kıyasla maruziyeti artırır. Kayıpları olduğu kadar kazançları da büyütür. Marj ticareti, spot varlıklarda işlem yapmak için borç almayı içerebilirken, vadeli işlemler ve sonsuz vadeler böyledir.
Eğitici kılavuz. Örnekler varsayımsaldır, canlı teklifler değildir. Kişiselleştirilmiş yatırım tavsiyesi değildir.
Kaldıraç, bir pozisyonu destekleyen sermayeye kıyasla maruziyeti artırır. Kayıpları ve kazançları büyütür. Marj ticareti, spot varlıkları işlemek için borç almayı içerebilirken, vadeli işlemler ve sonsuz vadeli sözleşmeler farklı mekaniklere sahip türev ürünlerdir. Emir formlarında aynı kaldıraç numarasını göstermelerinden dolayı bunlar birbirinin yerine geçebilir ürünler değildir.
Leveraj kaydırıcısıyla değil, marjla başlayın
$1,000 hisse senedi değeri, $5,000'lik lineer uzun pozisyon açığının desteklenmesini sağlar. Bu, hisse senedi değerine göre 5 katlık pozisyon açığı anlamına gelir. %2'lik olumlu bir hareket, yaklaşık $100 brüt kâr veya orijinal $1,000'in %10'u kadar kâr üretir. %2'lik olumsuz bir hareket ise yaklaşık $100 brüt zarar oluşturur. İşlem maliyetleri ve aracın tam sözleşme tasarımı nihai sonucu değiştirebilir.
10x marjla, aynı olumsuz %2'lik hareket, maliyetler öncesi başlangıç özkaynağın yaklaşık %20'sine denk gelir. Bu aritmetik bir likidasyon fiyatı hesaplayıcısı değildir. Borsalar genellikle bakım marjı gerektirir ve özkaynak sıfıra ulaşmadan likidasyon yapabilir. Ücretler, işaret fiyatları, teminat indirimleri ve değişen teminat değerleri de önemlidir.
Marj koşullarını anlayın
Başlangıç marjı, bir pozisyon oluşturmak için gereken tutardır. Bakım marjı, platformun kuralları altında pozisyonu açık tutmak için gereken asgari tutardır. Özkaynak genellikle teminatı ve gerçekleşmemiş kar/zararı yansıtır; ürünle ilgili özel ayarlamalar da yapılır. Marj çağrısı veya uyarısı, tepki vermeniz için zaman tanındığı anlamına gelmez: likidasyon otomatik ve hızlı olabilir.
Uzun pozisyon yükselen fiyatlarından yararlanır; kısa pozisyon düşen fiyatlarından yararlanır. Kısa pozisyonun riski varlık yükseldikçe artabilir. Başlangıçta yatırılan miktarın mutlak maksimum kayıp olduğunu varsaymayın. Yasal yükümlülükler, açık pozisyon muhasebesi ve negatif bakiye koruması ürün ve yargı bölgesine bağlıdır.
Çapraz marj ile izole marj
Desteklendiğinde, izole marj teminatı belirli bir pozisyona atar. Çapraz marj, uygun teminatı pozisyonlar arasında paylaşabilir ve bu da daha geniş bir bakiyeyi riske atabilir. Bu ayarlar likidasyon riskini ortadan kaldırmaz. Otomatik marj ekleme gibi özellikler, marza açık olan teminat miktarını değiştirebilir, bu nedenle gerçek hesap yapılandırmasını inceleyin.
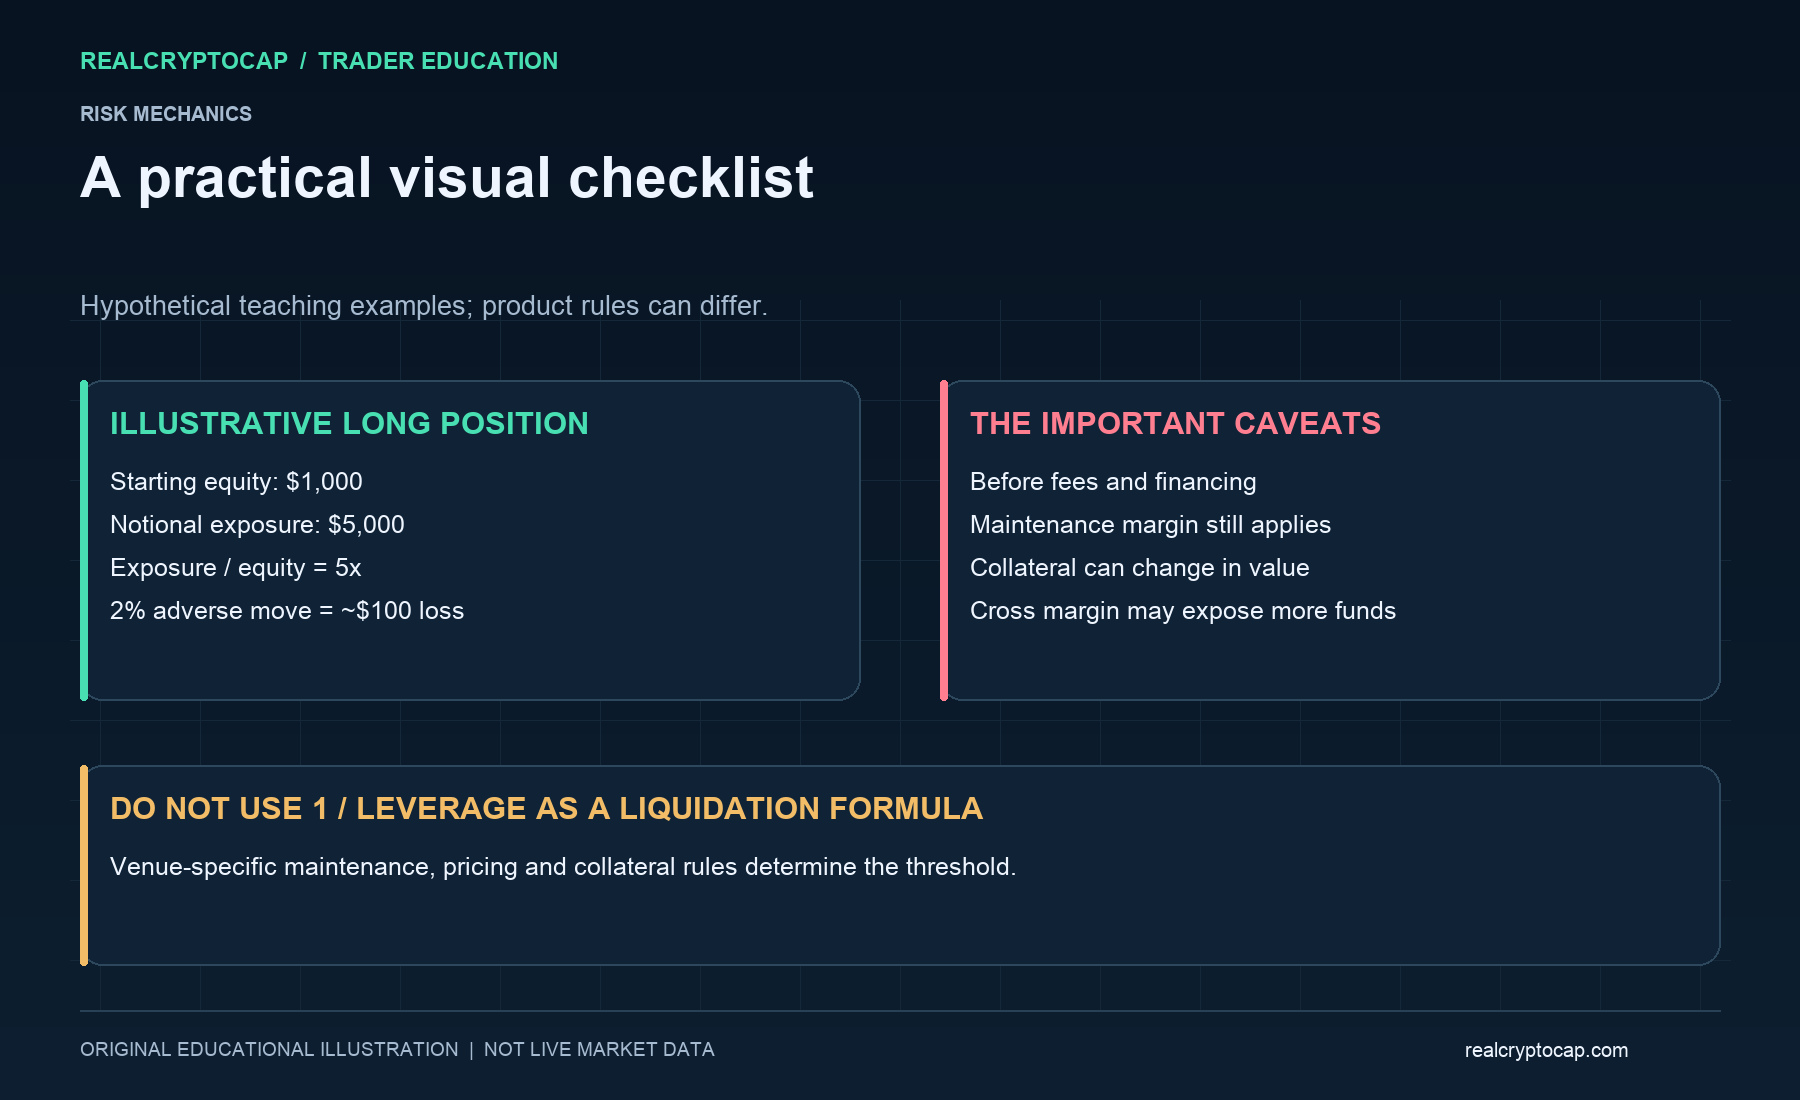
Teminatın kendisi de hareket edebilir. Eğer volatil bir token kaybeden bir pozisyonu destekliyor ve aynı zamanda fiyatı düşüyorsa, tamponunuz iki yönden küçülebilir. Piyasa şokunda farklı görünen birkaç pozisyon yüksek korelasyona sahip olabilir.
Borçlanma maliyetleri fonlama ile aynı değildir
Kaldıraçlı spot borçlanma açılış, finansman veya devir masraflarına yol açabilir. Sürekli vadeli işlemler, farklı bir formül altında uzun ve kısa pozisyon sahipleri arasında fonlama ödemeleri takas edebilir; bu ödemeler yön ve büyüklük değiştirebilir. Ayrıca işlem, dönüştürme ve likidasyon ücretleri de olabilir. Bir öğreticiden alınan başlık oranını kopyalamak yerine güncel ürün dokümantasyonunu kontrol edin.
Kullanılabilirlik ve maksimum kaldıraç, ülkeye, müşteri uygunluğuna, varlığa ve pazara göre farklılık gösterir. Bir ürünün çevrimiçi olarak tanımlanması, onu kullanmaya uygun olduğunuz anlamına gelmez. Bu kılavuz kaldıraçlı hesap açmayı önermez.
Gerçek pozisyon açmadan önce varsayımsal bir risk boyutlandırın
Öğrencinin 50 $ kayıp bütçesi ve %2 giriş-durdurma mesafesi modellediğini varsayalım. 50 $'ı 0,02'ye bölmek, maliyetlerden önce 2.500 $'lık nominal marjinal pozisyon verir. Bu bir öğretim hesaplamasıdır, bir pozisyon önerisi değildir. Planlanan seviyeye yakın bir çıkış varsayar; boşluklar, ücretler ve kayma gerçek kaybı daha büyük yapabilir. Piyasanın asgari gereksinimleri, teminat gereksinimleri ve likidasyon mekanikleri bağımsız olarak hala kontrol edilmelidir.
Gerçek bir pozisyondan önce, işaret veya endeks fiyatının nasıl kullanıldığını, likidasyonun ne zaman gerçekleştiğini, hangi teminatın risk altında olduğunu ve borçlanma veya fonlanmanın nasıl biriktiğini anlayın. Bir durdurma emri garanti bir çıkış değildir ve likidasyon sıradan bir risk yönetimi planı değildir.
Başarısızlık durumunu pratik yapın
Sadece olumlu bir grafik değil, hızlı olumsuz bir hareketi, genişleyen bir spread'i ve mevcut olmayan bir çıkışı modelleyin. https://realcryptocap.com/articles/crypto-paper-trading-guide ile başlayın ve https://realcryptocap.com/articles/crypto-spot-trading-beginners-guide'de kaldıraçsız mekanikleri karşılaştırın. Bir kaldıraç kaydırıcısı bir hedef değil, bir risk çarpanıdır.
Kaynaklar ve daha fazla okuma: Kraken, Kripto marj ticareti nedir? — https://www.kraken.com/learn/what-is-crypto-margin-trading; Kraken marj ürün bilgileri — https://www.kraken.com/features/margin-trading. Ürün koşulları değişebilir; bunları doğrudan doğrulayın. Bağımsız eğitim sentezi, yatırım tavsiyesi değildir.