Кредитное плечо и маржа в криптовалютах: поймите убытки до применения множителя
Кредитное плечо увеличивает экспозицию по отношению к капиталу, обеспечивающему позицию. Оно усиливает как убытки, так и прибыль. Торговля с маржой может включать заимствование для торговли спотовыми активами, тогда как фьючерсы и бессрочные контракты — это [отдельный инструмент].
Образовательное руководство. Примеры являются гипотетическими, а не живыми котировками. Не является персонализированным инвестиционным советом.
Плечо увеличивает воздействие по сравнению с капиталом, обеспечивающим позицию. Оно усиливает как убытки, так и прибыль. Торговля с маржинальным кредитованием может включать заимствование для торговли спотовыми активами, тогда как фьючерсы и бессрочные контракты являются деривативами с иной механикой. Они не являются взаимозаменяемыми продуктами только потому, что их формы ордеров отображают одно и то же значение плеча.
Начинайте с воздействия, а не с ползунка плеча
Представьте, что $1,000 собственного капитала обеспечивают линейную длинную позицию с воздействием на $5,000. Это воздействие 5x относительно собственного капитала. Благоприятное движение на 2% приносит примерно $100 валовой прибыли, или 10% от исходных $1,000. Неблагоприятное движение на 2% приносит примерно $100 валового убытка. Торговые издержки и точная конструкция инструмента изменяют конечный результат.
При воздействии 10x то же неблагоприятное движение на 2% соответствует примерно 20% от начального собственного капитала до учета издержек. Эта арифметика не является калькулятором цены ликвидации. Биржи, как правило, требуют поддержания маржи и могут ликвидировать позицию до того, как собственный капитал достигнет нуля. Также важны комиссии, цены маркировки, дисконты на залог и изменяющаяся стоимость залога.
Поймите условия маржи
Начальная маржа — это сумма, необходимая для открытия позиции. Поддерживающая маржа — это минимальная сумма, необходимая для поддержания позиции открытой в соответствии с правилами площадки. Собственный капитал обычно отражает залог и нереализованную прибыль или убыток, с корректировками, специфичными для продукта. Маржин-колл или предупреждение не являются обещанием времени на реакцию: ликвидация может быть автоматической и быстрой.
Длинная позиция выигрывает от роста цен; короткая позиция выигрывает от падения цен. Риск короткой позиции может расти по мере роста актива. Не предполагайте, что первоначально внесенная сумма является абсолютным максимальным убытком. Правовые обязательства, обработка дефицита и любая защита от отрицательного баланса зависят от продукта и юрисдикции.
Кросс-маржа против изолированной маржи
Там, где это поддерживается, изолированная маржа выделяет залог для конкретной позиции. Кросс-маржа может распределять допустимый залог между позициями, потенциально подвергая риску более широкий баланс. Ни один из этих режимов не устраняет риск ликвидации. Такие функции, как автоматическое добавление маржи, могут изменять объем подверженного риску залога, поэтому проверяйте фактическую конфигурацию аккаунта.
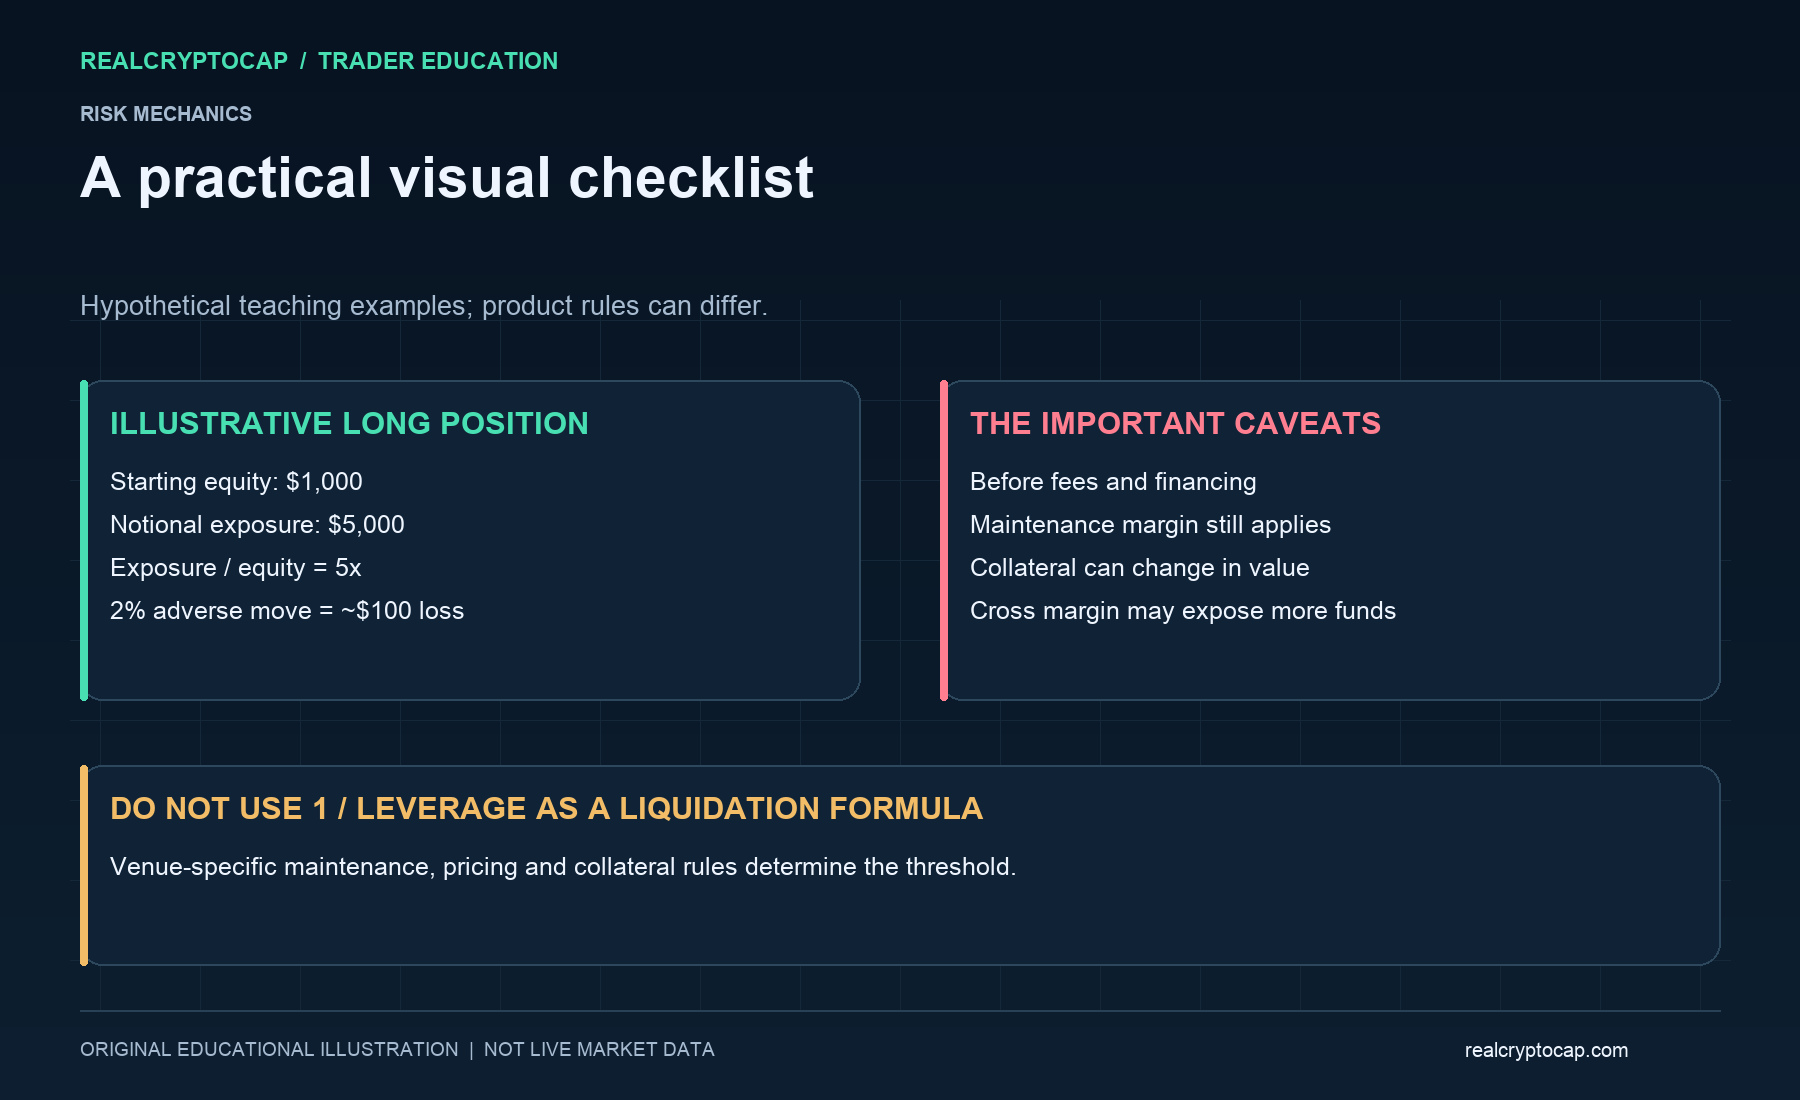
Сам залог может колебаться. Если волатильный токен обеспечивает позицию с убытком и одновременно падает в цене, ваша страховка может уменьшиться с двух сторон. Несколько позиций, которые кажутся разными, могут быть сильно коррелированы во время рыночного шока.
Стоимость заимствования не то же самое, что финансирование
Заимствование на спотовом рынке с плечом может включать комиссии за открытие, финансирование или пролонгацию. Бессрочные контракты могут обмениваться платежами по финансированию между держателями длинных и коротких позиций по отдельной формуле; эти платежи могут менять направление и размер. Также могут взиматься торговые, конвертационные и ликвидационные комиссии. Проверяйте текущую документацию по продукту, а не копируйте заявленную ставку из обучающего материала.
Доступность и максимальное плечо различаются в зависимости от страны, соответствия клиента требованиям, актива и площадки. Описание продукта в интернете не означает, что вы имеете право его использовать. Это руководство не рекомендует открывать маржинальный счет.
Определите размер гипотетического риска перед открытием позиции
Предположим, что обучающийся моделирует бюджет убытков в размере $50 и расстояние от точки входа до стоп-лосса в 2%. Деление $50 на 0,02 дает номинальную экспозицию в размере $2 500 до учета комиссий. Это учебный расчет, а не рекомендация по позиции. Он предполагает выход вблизи запланированного уровня; гэпы, комиссии и проскальзывание могут привести к тому, что фактический убыток окажется больше. Минимальные требования площадки, требования к залогу и механика ликвидации все еще требуют отдельной проверки.
Перед любой реальной позицией поймите, как используется цена маркировки или индексная цена, когда происходит ликвидация, какой залог находится под риском и как начисляются проценты по заимствованию или финансированию. Стоп-ордер не является гарантированным выходом, а ликвидация не является обычным планом управления рисками.
Отработайте сценарий неудачи
Смоделируйте быстрое неблагоприятное движение, расширение спреда и недоступность выхода — не только благоприятный график. Начните с https://realcryptocap.com/articles/crypto-paper-trading-guide и сравните механику без использования плеча в https://realcryptocap.com/articles/crypto-spot-trading-beginners-guide. Ползунок плеча — это множитель риска, а не цель.
Источники и дополнительные материалы: Kraken, Что такое маржинальная торговля криптовалютами? — https://www.kraken.com/learn/what-is-crypto-margin-trading; Информация о маржинальном продукте Kraken — https://www.kraken.com/features/margin-trading. Условия продукта могут меняться; проверяйте их напрямую. Независимый образовательный синтез, не является инвестиционной рекомендацией.