Backtesting em Criptomoedas: Uma Lista de Verificação para Iniciantes para Evitar Vantagens Falsas
O backtesting aplica regras de negociação explícitas a dados históricos. Ele pergunta como essas regras teriam se comportado sob suposições especificadas — não quanto você ganhará no próximo mês. O resultado mais valioso pode ser.
Guia educacional. Os exemplos são hipotéticos, não cotações ao vivo. Não constitui aconselhamento de investimento personalizado.
O backtesting aplica regras de negociação explícitas a dados históricos. Ele pergunta como essas regras teriam se comportado sob suposições especificadas — não quanto você ganhará no próximo mês. O resultado mais valioso pode ser descobrir que uma ideia atraente desaparece assim que você remove a visão retrospectiva e inclui custos realistas.
Escreva as regras antes de inspecionar o resultado
Especifique o universo de ativos, o local, o período de tempo, o sinal, o momento da entrada, o tamanho da posição, as saídas e a exposição simultânea máxima. Especifique também o tratamento de dados ausentes e quaisquer requisitos de empréstimo ou venda a descoberto. Uma regra simples com suposições claras é mais fácil de auditar do que uma coleção de exceções inventadas para melhorar a curva de patrimônio.
Apenas para ilustração, imagine uma regra que observa um fechamento diário concluído em relação a uma média móvel e negocia não antes da próxima oportunidade de execução disponível. Esta é uma especificação de teste, não uma estratégia recomendada. Um sinal que usa o fechamento final não pode magicamente receber um preenchimento mais cedo na mesma vela.
Verifique o que seus dados realmente representam
Use carimbos de data e hora e fusos horários consistentes. Verifique se há velas duplicadas, intervalos ausentes, interrupções de venue e preços suspeitos. Não assuma que cada cotação agregada pôde ter sido executada na sua exchange pretendida. Para derivativos, as especificações do contrato e o histórico de financiamento são importantes; para spot, as datas de listagem e os pares disponíveis são importantes.
Evite o viés de sobrevivência. Os tokens bem-sucedidos de hoje não representam todos os tokens que existiram no passado. Excluir ativos falidos ou removidos pode fazer com que uma estratégia pareça mais resiliente do que era. Os dados de mercado disponíveis hoje também podem conter revisões ou classificações que não eram conhecidas na época.
Três atalhos que invalidam um resultado
O viés de antecipação usa informações antes de estarem disponíveis. Exemplos incluem negociar com base em uma vela não fechada ou usar um ponto de dados revisado posteriormente como se ele fosse conhecido na época. Desloque deliberadamente os sinais e a execução, e audite várias trades manualmente.
Overfitting significa ajustar uma regra ao ruído histórico. Tentar centenas de combinações de parâmetros e relatar apenas o vencedor cria um problema de seleção oculto. Registre o que você tentou, prefira regras compreensíveis e não apresente a melhor execução como uma descoberta não tendenciosa.
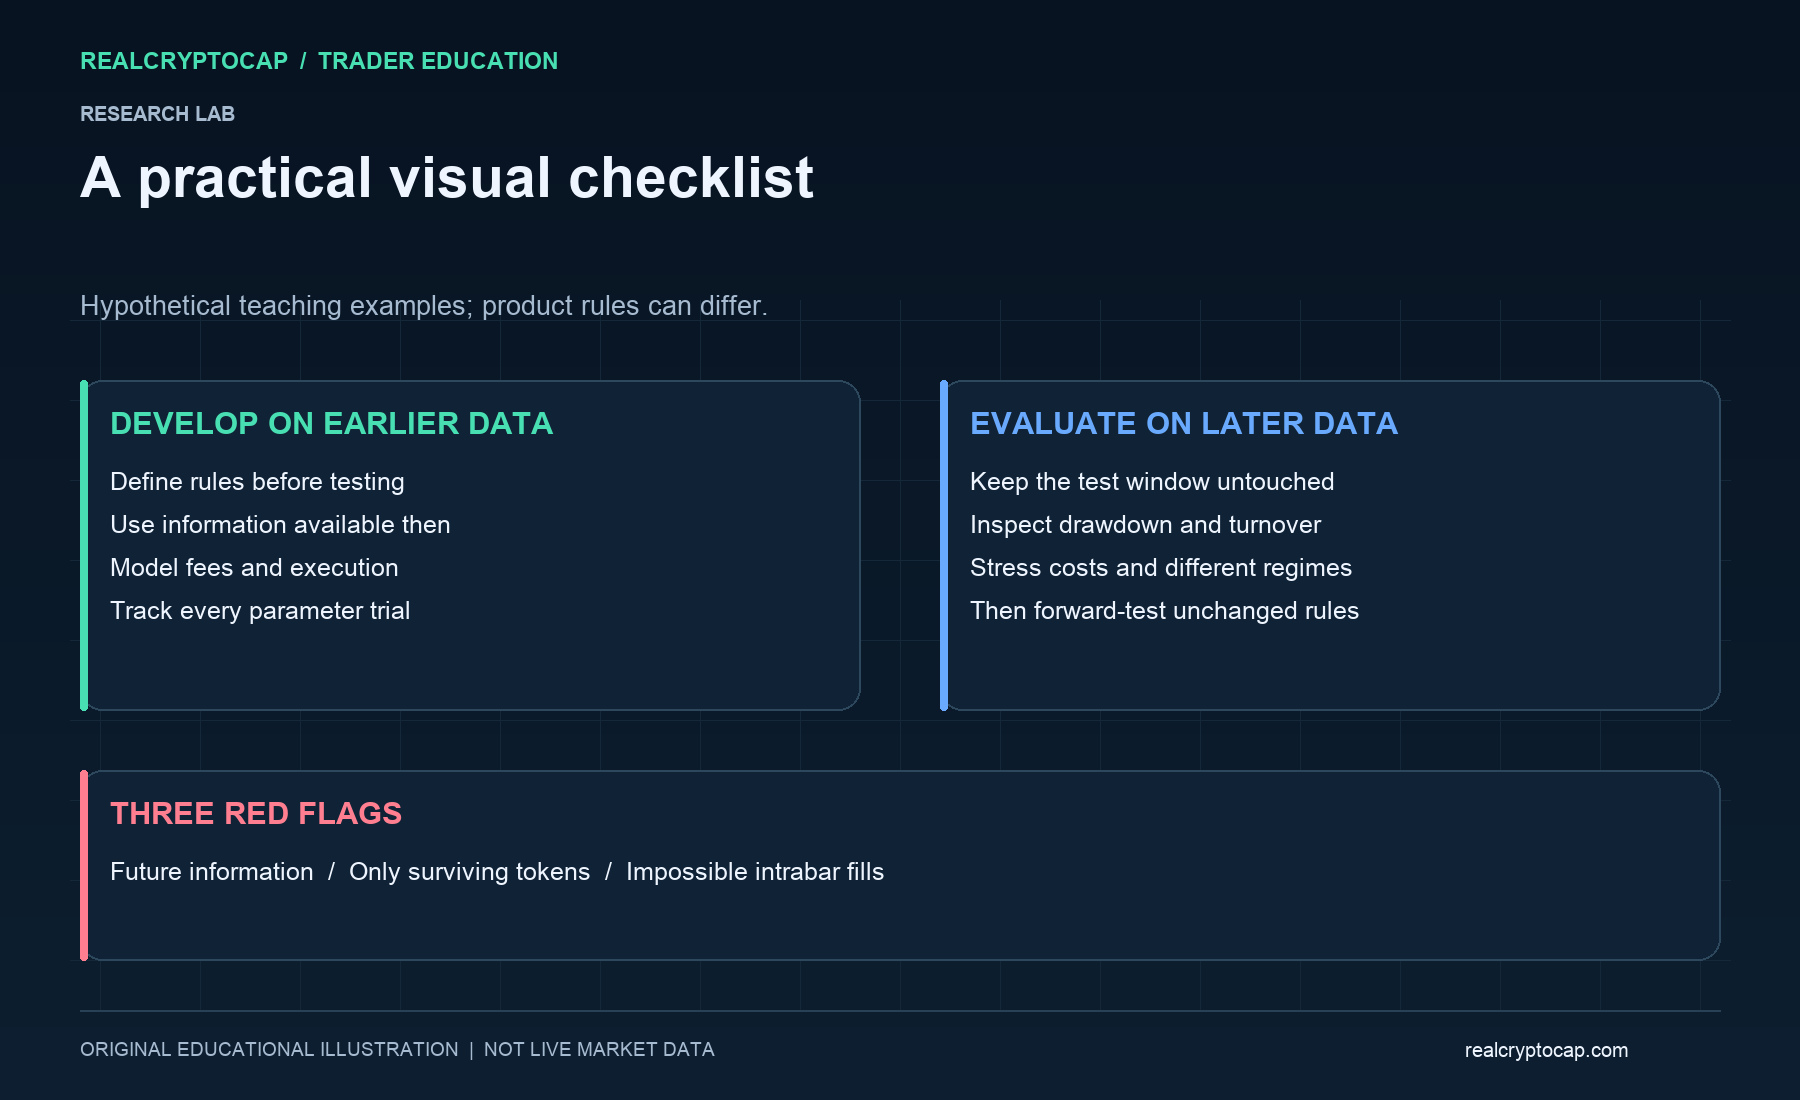
A ambiguidade intraday surge quando os dados de candle não conseguem revelar a ordem dos eventos. Se tanto o stop quanto o alvo estiverem dentro da faixa de um candle, os valores OHLC por si só podem não revelar qual ocorreu primeiro. Utilize dados de granulação mais fina ou uma suposição conservadora, e divulgue a escolha. Um toque no limite alto ou baixo também não prova que sua ordem teve prioridade de execução.
Inclua os custos reais do trading
Deduz as taxas de entrada e saída, modela o spread e o slippage, e inclui financiamento ou funding quando relevante. Respeita os tamanhos mínimos de ordem e a liquidez plausível. Testa custos mais elevados como um cenário de estresse. Uma abordagem que exige execuções impossíveis não melhora com um gráfico mais atraente.
Em um teste hipotético com $10.000 de capital inicial, um lucro bruto de $800 e custos modelados totais de $350 resultam em um lucro líquido de $450, ou 4,5%, antes dos impostos e efeitos omitidos. O retorno bruto sozinho teria mostrado 8%. Nenhum dos números diz nada sobre a magnitude dos drawdowns ao longo do caminho.
Separe o desenvolvimento da avaliação
Use um período anterior para o desenvolvimento e um período posterior, intocado, para a avaliação. Um processo walk-forward desenvolve repetidamente com informações anteriores e avalia em janelas subsequentes. Uma vez que você ajusta repetidamente contra um conjunto mantido à parte, ele já não está verdadeiramente intocado. Teste em condições de alta, baixa e lateral onde existam dados adequados.
Revise o retorno líquido junto com o máximo drawdown, exposição, rotação, contagem de operações, ganho e perda médios, e dependência de alguns outliers. O drawdown mede a queda a partir de um pico anterior de patrimônio; um saldo final bom pode ocultar um caminho intolerável. Uma amostra pequena ou uma única operação sortuda pode dominar as estatísticas resumidas.
O próximo passo é outro teste
Preserve as regras, a janela de dados e as suposições para que outra pessoa possa reproduzir o resultado. Em seguida, use https://realcryptocap.com/articles/crypto-paper-trading-guide para testar em tempo real as regras inalteradas. A lucratividade histórica não é uma previsão, e um backtest não estabelece que arriscar capital real é adequado.
Fontes e leituras adicionais: Binance Academy, O que é Backtesting? — https://academy.binance.com/en/articles/what-is-backtesting; Binance Academy, Como fazer Backtest de uma Estratégia de Trading — https://academy.binance.com/en/articles/how-to-backtest-a-trading-strategy. Explicação independente com exemplos originais.