Backtesting Crypto: Una checklist per principianti per evitare falsi vantaggi
Il backtesting applica regole di trading esplicite ai dati storici. Si chiede come quelle regole si sarebbero comportate sotto assunzioni specificate, non quanto guadagnerai il prossimo mese. Il risultato più prezioso potrebbe essere.
Guida educativa. Gli esempi sono ipotetici, non quotazioni in tempo reale. Non costituisce consulenza finanziaria personalizzata.
Il backtesting applica regole di trading esplicite ai dati storici. Si chiede come quelle regole si sarebbero comportate sotto assunzioni specificate, non quanto guadagnerai il prossimo mese. Il risultato più prezioso potrebbe essere scoprire che un'idea attraente scompare una volta rimosso il hindsight e inclusi i costi realistici.
Scrivi le regole prima di ispezionare il risultato
Specifica l'universo di asset, il venue, il timeframe, il segnale, il timing di ingresso, la dimensione della posizione, le uscite e l'esposizione simultanea massima. Specifica anche il trattamento dei dati mancanti e eventuali requisiti di prestito o vendita allo scoperto. Una regola semplice con assunzioni chiare è più facile da verificare rispetto a una raccolta di eccezioni inventate per migliorare la curva del capitale.
Solo a scopo illustrativo, immagina una regola che osserva un chiusura giornaliera completata rispetto a una media mobile e negozia non prima della prossima opportunità di esecuzione disponibile. Questa è una specifica di test, non una strategia consigliata. Un segnale che utilizza la chiusura finale non può magicamente ricevere un'esecuzione più presto nella stessa candela.
Verifica cosa rappresentano effettivamente i tuoi dati
Utilizza timestamp e fusi orari coerenti. Controlla la presenza di candele duplicate, intervalli mancanti, interruzioni della piattaforma e prezzi sospetti. Non dare per scontato che ogni quotazione aggregata sia stata eseguita sullo scambio previsto. Per i derivati, le specifiche del contratto e la cronologia del finanziamento sono importanti; per lo spot, le date di quotazione e le coppie disponibili sono importanti.
Evita il bias di sopravvivenza. I token di successo di oggi non rappresentano tutti i token che esistevano in passato. Escludere asset falliti o delistati può far apparire una strategia più resiliente di quanto non fosse. I dati di mercato disponibili oggi possono inoltre contenere revisioni o classificazioni che non erano note al momento.
Tre scorciatoie che invalidano un risultato
Il bias di anticipazione utilizza informazioni prima che fossero disponibili. Gli esempi includono il trading su una candela non chiusa o l'utilizzo di un dato revisionato successivamente come se fosse stato noto all'epoca. Sposta deliberatamente i segnali e l'esecuzione, ed esegui manualmente l'audit di diverse operazioni.
L'overfitting significa regolare una regola sul rumore storico. Provare centinaia di combinazioni di parametri e riportare solo il vincitore crea un problema di selezione nascosto. Registra ciò che hai provato, preferisci regole comprensibili e non presentare l'esecuzione migliore come una scoperta non distorta.
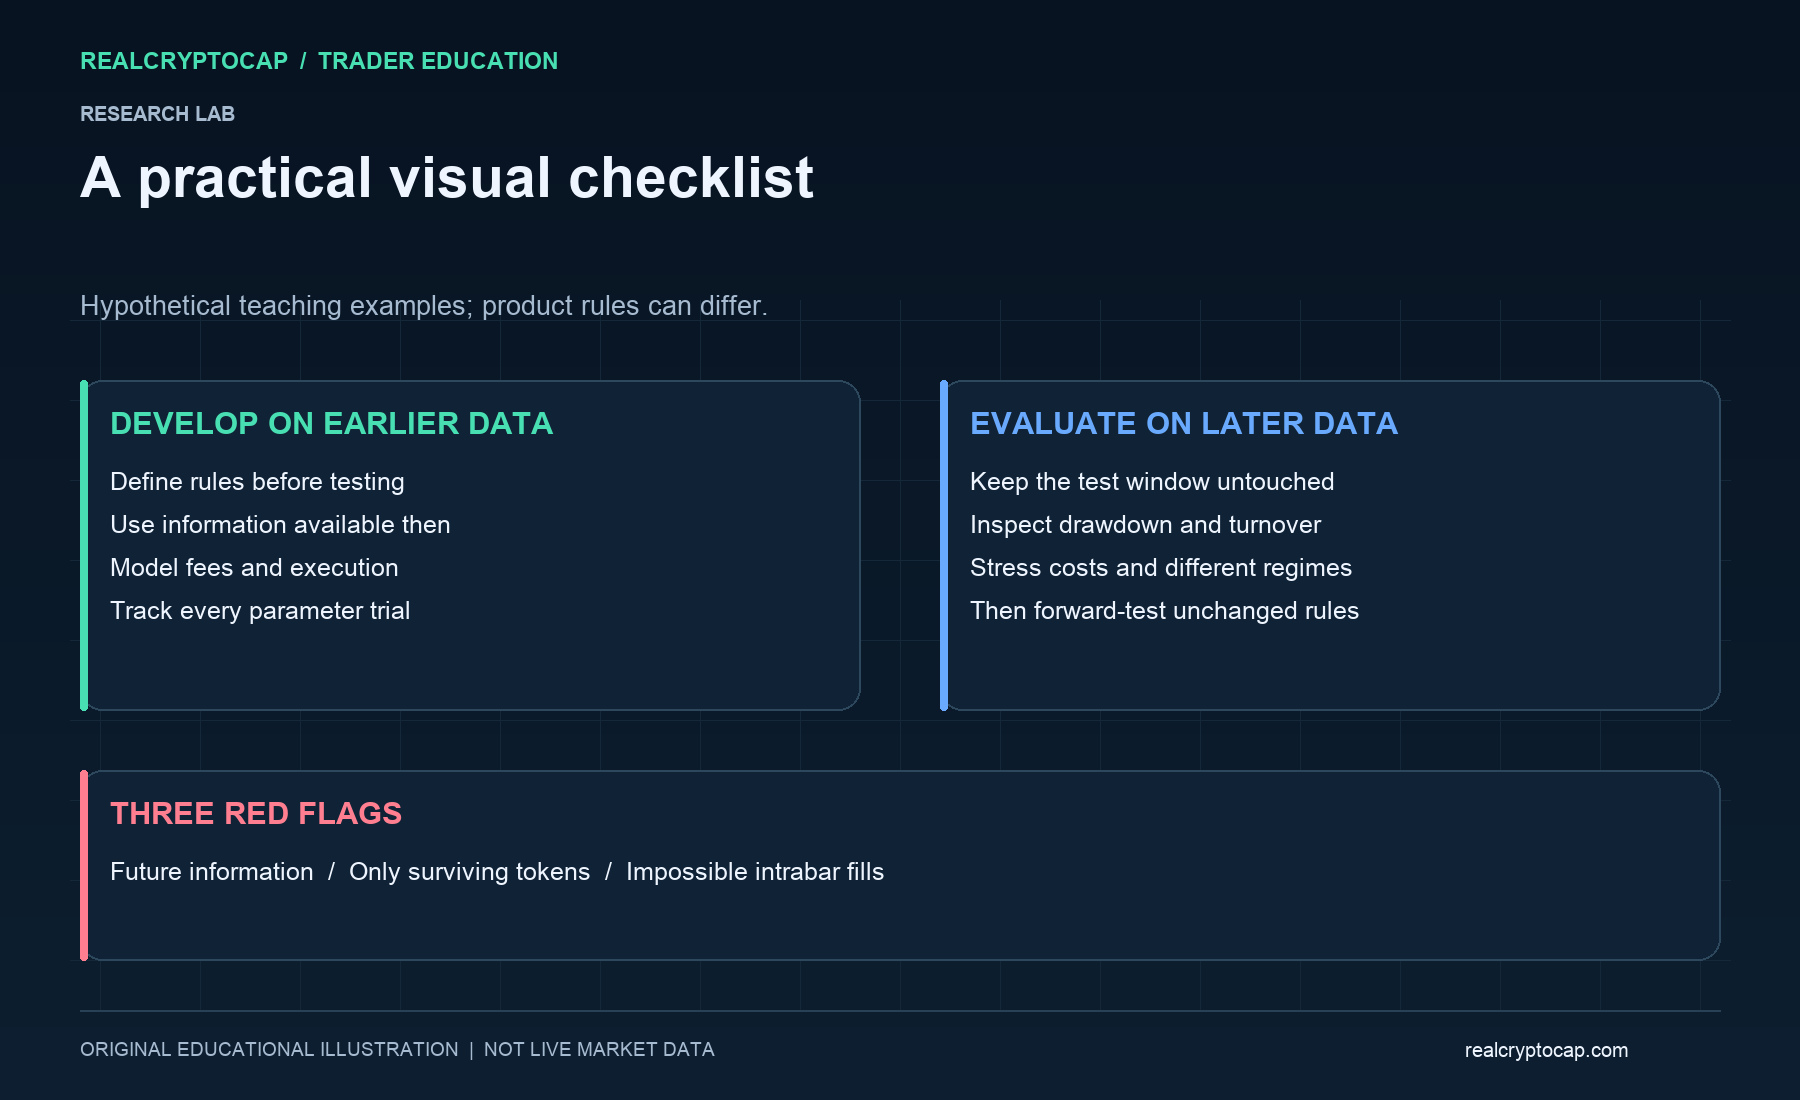
L'ambiguità intrabar si verifica quando i dati delle candele non possono rivelare l'ordine degli eventi. Se sia lo stop loss che il target si trovavano all'interno dell'intervallo di una candela, i valori OHLC da soli potrebbero non rivelare quale evento si è verificato per primo. Utilizzare dati più granulari o un'assunzione conservativa, e dichiarare la scelta adottata. Il fatto che un massimo o un minimo tocchi un limite non prova nemmeno che il tuo ordine abbia avuto priorità di esecuzione.
Includi i costi effettivi del trading
Dedurre le commissioni di ingresso e uscita, modellare lo spread e lo slippage, e includere i costi di finanziamento o funding dove rilevante. Rispettare le dimensioni minime degli ordini e la liquidità plausibile. Testare costi più elevati come caso di stress. Un approccio che richiede esecuzioni impossibili non viene migliorato da un grafico più attraente.
In un test ipotetico con un capitale iniziale di $10.000, un profitto lordo di $800 e costi totali modellati di $350 si ottiene un profitto netto di $450, ovvero il 4,5%, prima delle imposte e degli effetti omessi. Il rendimento lordo da solo avrebbe mostrato l'8%. Nessuno dei due numeri fornisce informazioni sull'entità dei drawdown lungo il percorso.
Separare lo sviluppo dalla valutazione
Utilizzare un periodo precedente per lo sviluppo e un periodo successivo, non utilizzato, per la valutazione. Un processo walk-forward sviluppa ripetutamente su informazioni precedenti e valuta su finestre successive. Una volta che si ottimizza ripetutamente contro un set tenuto da parte, questo non è più realmente intatto. Testare in condizioni di mercato rialzista, ribassista e laterale dove i dati disponibili lo consentono.
Esamina il rendimento netto insieme al massimo drawdown, all'esposizione, al turnover, al numero di operazioni, alla vincita e alla perdita medie, e alla dipendenza da pochi outlier. Il drawdown misura il calo rispetto a un picco precedente del capitale; un saldo finale positivo può nascondere un percorso intollerabile. Un campione piccolo o un singolo trade fortunato può dominare le statistiche di sintesi.
Il passo successivo è un altro test
Conserva le regole, la finestra dei dati e le assunzioni in modo che qualcun altro possa riprodurre il risultato. Quindi utilizza https://realcryptocap.com/articles/crypto-paper-trading-guide per testare in avanti le regole invariate. La redditività storica non è una previsione e un backtest non stabilisce che rischiare capitale reale sia appropriato.
Fonti e ulteriori letture: Binance Academy, Cos'è il Backtesting? — https://academy.binance.com/en/articles/what-is-backtesting; Binance Academy, Come fare il Backtest di una Strategia di Trading — https://academy.binance.com/en/articles/how-to-backtest-a-trading-strategy. Spiegazione indipendente con esempi originali.