क्रिप्टो बैकटेस्टिंग: नकली एज से बचने के लिए एक शुरुआती चेकलिस्ट
बैकटेस्टिंग ऐतिहासिक डेटा पर स्पष्ट ट्रेडिंग नियमों को लागू करती है। यह यह पूछती है कि उन नियमों की निर्दिष्ट धारणाओं के तहत व्यवस्था कैसे होती—अगले महीने आपको कितना कमाई होगी, यह नहीं। सबसे मूल्यवान परिणाम हो सकता है।
शैक्षिक गाइड। उदाहरण काल्पनिक हैं, लाइव क्वोट्स नहीं। व्यक्तिगत निवेश सलाह नहीं।
बैकटेस्टिंग ऐतिहासिक डेटा पर स्पष्ट ट्रेडिंग नियमों को लागू करती है। यह यह पूछती है कि उन नियमों की निर्दिष्ट धारणाओं के तहत व्यवस्था कैसे होती—अगले महीने आपको कितना कमाई होगी, यह नहीं। सबसे मूल्यवान परिणाम यह पता लगाना हो सकता है कि एक आकर्षक विचार वास्तविक लागतों को शामिल करने और भविष्यवाणी की दृष्टि को हटाने के बाद गायब हो जाता है।
परिणाम की जांच करने से पहले नियम लिखें
संपत्ति विश्व, वेन्यू, समयसीमा, सिग्नल, प्रवेश समय, पोजीशन साइज, एग्जिट और अधिकतम समकालीन एक्सपोजर निर्दिष्ट करें। गायब डेटा के उपचार और किसी भी उधार या शॉर्ट सेलिंग आवश्यकताओं को भी निर्दिष्ट करें। स्पष्ट धारणाओं वाले एक सरल नियम की समीक्षा करना उन अपवादों के संग्रह की तुलना में आसान होता है जो इक्विटी वक्र को बेहतर बनाने के लिए बनाए गए हैं।
केवल प्रदर्शन के लिए, एक नियम की कल्पना करें जो एक पूर्ण दैनिक बंद होने को एक मूविंग एवरेज के सापेक्ष देखता है और अगले उपलब्ध निष्पादन अवसर से पहले ट्रेड नहीं करता है। यह एक परीक्षण विनिर्देश है, कोई अनुशंसित रणनीति नहीं। अंतिम बंद होने का उपयोग करने वाला सिग्नल उसी कैंडल में उससे पहले एक फिल प्राप्त करने के लिए जादू नहीं कर सकता।
जांचें कि आपका डेटा वास्तव में क्या दर्शाता है
सुसंगत टाइमस्टैम्प और समय क्षेत्रों का उपयोग करें। डुप्लिकेट कैंडल, गायब इंटरवल, वेंदू आउटेज और संदिग्ध कीमतों की जांच करें। यह न मानें कि प्रत्येक एग्रीगेटेड क्वोट आपकी इच्छित एक्सचेंज पर निष्पादित हो सकता था। डेरिवेटिव्स के लिए, अनुबंध विनिर्देश और फंडिंग इतिहास महत्वपूर्ण हैं; स्पॉट के लिए, लिस्टिंग तिथियां और उपलब्ध पेयर महत्वपूर्ण हैं।
सर्वाइवरशिप बायस से बचें। आज के सफल टोकन अतीत में मौजूद सभी टोकन का प्रतिनिधित्व नहीं करते हैं। विफल या डिलिस्टेड संपत्तियों को छोड़ने से एक रणनीति वास्तव में उससे अधिक मजबूत दिख सकती है। आज उपलब्ध बाजार डेटा में संशोधन या वर्गीकरण भी हो सकते हैं जो उस समय ज्ञात नहीं थे।
तीन शॉर्टकट जो परिणाम को अमान्य बनाते हैं
लुक-अहेड बायस उस जानकारी का उपयोग करता है जो उपलब्ध नहीं थी। उदाहरणों में एक अनक्लोज्ड कैंडल पर ट्रेडिंग करना या बाद में संशोधित डेटा पॉइंट को उस समय ज्ञात मानकर उपयोग करना शामिल है। सिग्नल और निष्पादन को जानबूझकर शिफ्ट करें और कई ट्रेडों का मैन्युअल रूप से ऑडिट करें।
ओवरफिटिंग का अर्थ है किसी नियम को ऐतिहासिक शोर के अनुसार ट्यून करना। सैकड़ों पैरामीटर संयोजनों का प्रयास करना और केवल विजेता को रिपोर्ट करना एक छिपे हुए चयन समस्या का कारण बनता है। आपने क्या कोशिश की, उसका रिकॉर्ड रखें, समझने योग्य नियमों को प्राथमिकता दें और सर्वश्रेष्ठ रन को एक निष्पक्ष खोज के रूप में प्रस्तुत न करें।
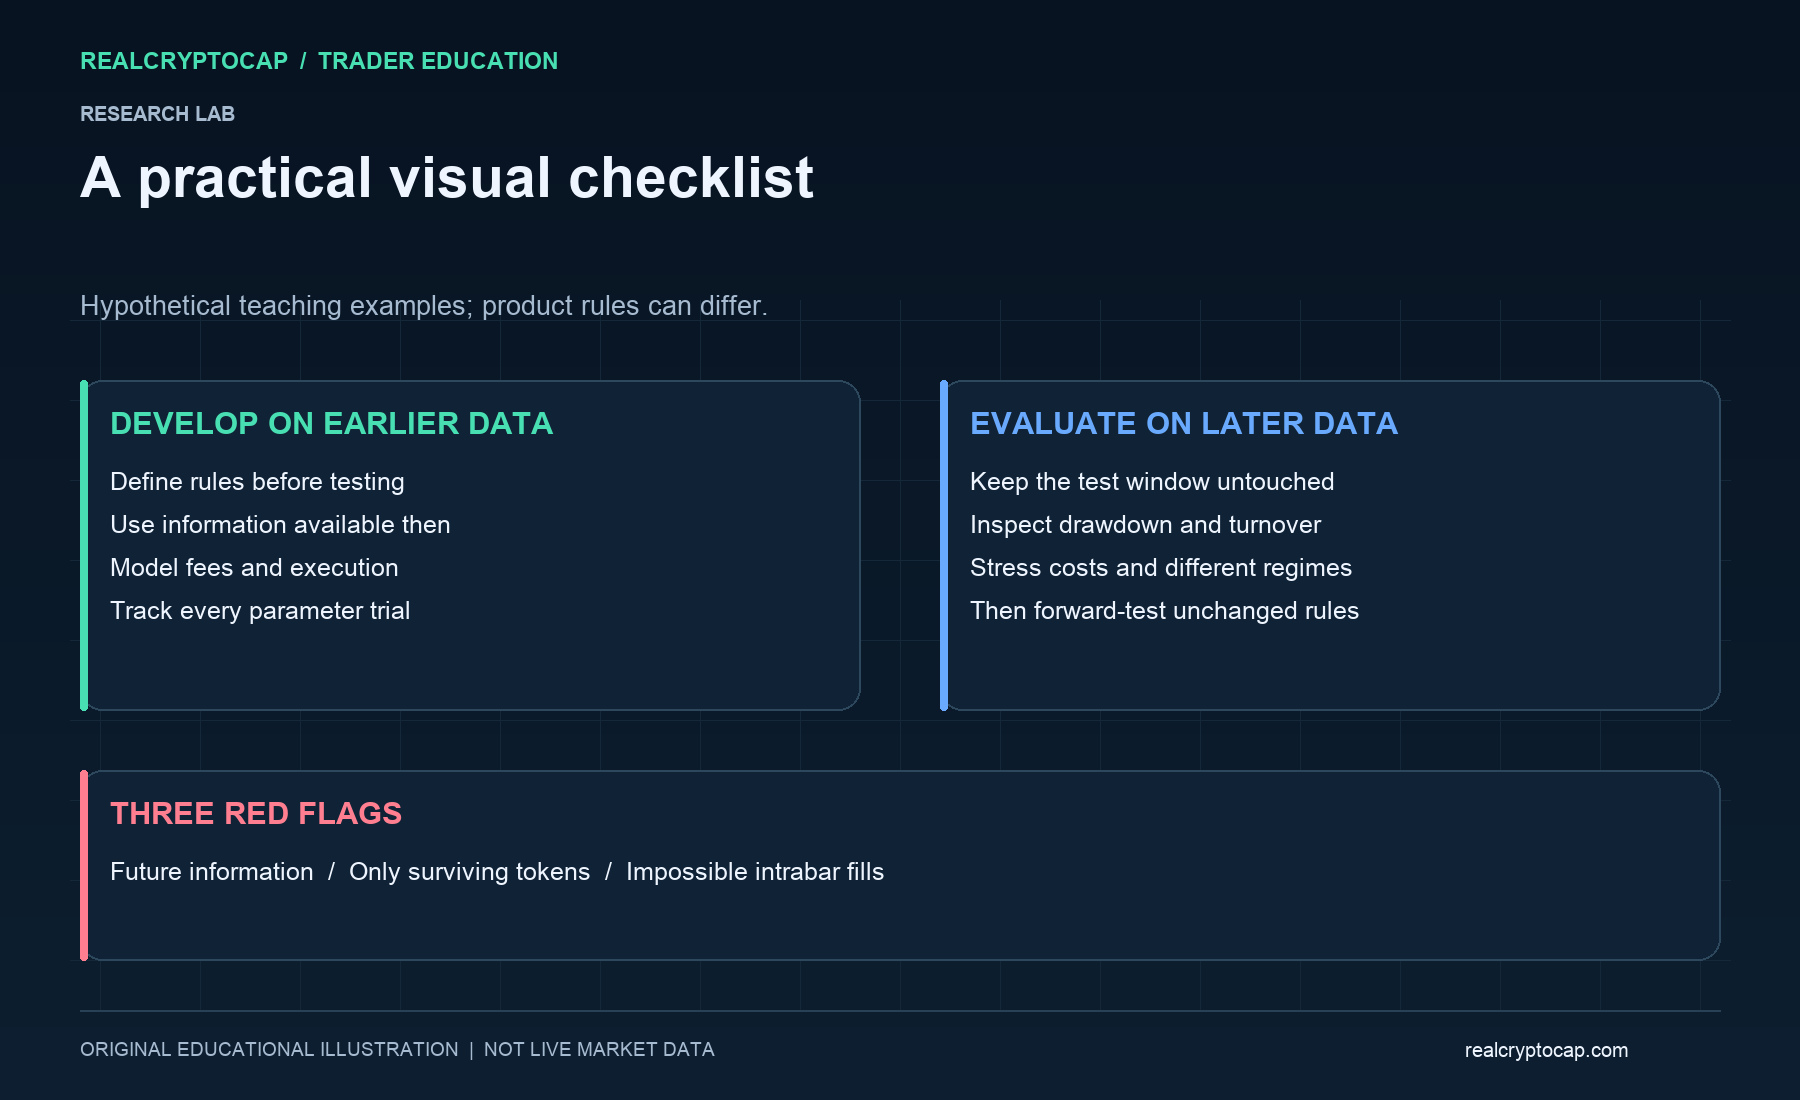
इंट्राबार अस्पष्टता तब उत्पन्न होती है जब कैंडल डेटा घटनाओं के क्रम को नहीं दिखा पाता। यदि स्टॉप और टारगेट दोनों एक कैंडल की रेंज के अंदर थे, तो केवल OHLC मान यह नहीं बता पाएंगे कि किसने पहले किया। बारीक डेटा का उपयोग करें या एक संरक्षित मान्यता अपनाएं, और अपनी पसंद को स्पष्ट करें। एक सीमा को छूने वाला उच्च या निचला बिंदु यह भी साबित नहीं करता कि आपके ऑर्डर को निष्पादन प्राथमिकता मिली थी।
वास्तविक ट्रेडिंग के खर्च शामिल करें
प्रवेश और निकास शुल्क को घटाएं, स्प्रेड और स्लिपेज का मॉडल बनाएं, और जहां प्रासंगिक हो फंडिंग या फंडिंग लागत शामिल करें। न्यूनतम ऑर्डर आकार और संभावित तरलता का सम्मान करें। उच्च लागतों को एक तनाव स्थिति के रूप में परखें। एक दृष्टिकोण जो असंभव फिल्स की मांग करता है, उसे अधिक आकर्षक चार्ट द्वारा बेहतर नहीं बनाया जा सकता।
$10,000 की प्रारंभिक इक्विटी के साथ एक काल्पनिक परीक्षण में, $800 की ब्रोड प्रॉफिट और $350 की कुल मॉडल लागत से $450 की नेट प्रॉफिट, या 4.5%, करों और छोड़े गए प्रभावों से पहले होती है। केवल ब्रोड रिटर्न 8% दिखाता। इनमें से कोई भी संख्या रास्ते में ड्रॉडाउन के आकार के बारे में कुछ नहीं बताती।
विकास और मूल्यांकन को अलग रखें
विकास के लिए एक पूर्व अवधि का उपयोग करें और मूल्यांकन के लिए एक बाद की, अछूती अवधि का उपयोग करें। एक वॉक-फॉरवर्ड प्रक्रिया बार-बार पूर्व जानकारी पर विकास करती है और बाद की विंडो पर मूल्यांकन करती है। एक बार जब आप बार-बार एक हटाए गए सेट के खिलाफ ट्यून करते हैं, तो यह वास्तव में अछूता नहीं रहता। जहां उपयुक्त डेटा मौजूद हो, उभरती, गिरती और साइडवेज स्थितियों में परखें।
नेट रिटर्न का समीक्षा अधिकतम ड्रॉडाउन, एक्सपोज़र, टर्नओवर, ट्रेड गिनती, औसत लाभ और हानि, और कुछ आउटलायर्स पर निर्भरता के साथ करें। ड्रॉडाउन पूर्व इक्विटी शिखर से गिरावट को मापता है; एक अच्छा अंतिम बैलेंस असहनीय मार्ग को छिपा सकता है। एक छोटा नमूना या एक किस्मत वाला ट्रेड सारांश आँकड़ों पर हावी हो सकता है।
अगला कदम एक और परीक्षण है
नियमों, डेटा विंडो और धारणाओं को बनाए रखें ताकि कोई और परिणाम को पुन: उत्पन्न कर सके। फिर https://realcryptocap.com/articles/crypto-paper-trading-guide का उपयोग करके अपरिवर्तित नियमों को फॉरवर्ड-टेस्ट करें। ऐतिहासिक लाभदायकता पूर्वानुमान नहीं है, और एक बैकटेस्ट यह स्थापित नहीं करता कि वास्तविक पूंजी जोखिम उचित है।
स्रोत और आगे पढ़ना: बाइनस अकादमी, बैकटेस्टिंग क्या है? — https://academy.binance.com/en/articles/what-is-backtesting; बाइनस अकादमी, ट्रेडिंग रणनीति को बैकटेस्ट कैसे करें — https://academy.binance.com/en/articles/how-to-backtest-a-trading-strategy. मूल उदाहरणों के साथ स्वतंत्र व्याख्या।