Backtesting crypto : une liste de contrôle pour débutants afin d'éviter les faux avantages
Le backtesting applique des règles de trading explicites à des données historiques. Il examine comment ces règles se seraient comportées sous des hypothèses spécifiées, et non combien vous gagnerez le mois prochain. Le résultat le plus précieux peut être.
Guide éducatif. Les exemples sont hypothétiques et non des cours en direct. Ne constitue pas un conseil d'investissement personnalisé.
Le backtesting applique des règles de trading explicites à des données historiques. Il examine comment ces règles se seraient comportées sous des hypothèses spécifiées, et non combien vous gagnerez le mois prochain. Le résultat le plus précieux peut être de découvrir qu'une idée séduisante disparaît une fois le recul historique éliminé et les coûts réalistes inclus.
Rédigez les règles avant d'inspecter le résultat
Spécifiez l'univers d'actifs, le lieu de négociation, la période, le signal, le moment de l'entrée, la taille de la position, les sorties et l'exposition simultanée maximale. Spécifiez également le traitement des données manquantes et toute exigence d'emprunt ou de vente à découvert. Une règle simple avec des hypothèses claires est plus facile à auditer qu'une collection d'exceptions inventées pour améliorer la courbe de capital.
À titre d'illustration uniquement, imaginez une règle qui observe une clôture journalière complète par rapport à une moyenne mobile et négocie au plus tôt lors de la prochaine opportunité d'exécution disponible. Il s'agit d'une spécification de test, et non d'une stratégie recommandée. Un signal utilisant la clôture finale ne peut pas magiquement obtenir un remplissage plus tôt dans la même bougie.
Vérifiez ce que vos données représentent réellement
Utilisez des horodatages et des fuseaux horaires cohérents. Vérifiez l'existence de chandelles en double, d'intervalles manquants, de pannes de plateforme et de prix suspects. Ne supposez pas que chaque cote agrégée a pu être exécutée sur votre exchange cible. Pour les produits dérivés, les spécifications des contrats et l'historique du financement sont importants ; pour le spot, les dates de cotation et les paires disponibles sont importantes.
Évitez le biais de survie. Les tokens réussis d'aujourd'hui ne représentent pas tous les tokens qui existaient dans le passé. Exclure les actifs ayant échoué ou été retirés peut donner une image plus résiliente d'une stratégie qu'elle ne l'était réellement. Les données de marché disponibles aujourd'hui peuvent également contenir des révisions ou des classifications qui n'étaient pas connues à l'époque.
Trois raccourcis qui invalident un résultat
Le biais de prospective utilise des informations avant qu'elles ne soient disponibles. Les exemples incluent le trading sur une chandelle non clôturée ou l'utilisation d'un point de données révisé ultérieurement comme s'il avait été connu à l'époque. Décalez délibérément les signaux et l'exécution, et vérifiez manuellement plusieurs trades.
Le surajustement consiste à régler une règle sur le bruit historique. Essayer des centaines de combinaisons de paramètres et ne rapporter que le gagnant crée un problème de sélection caché. Enregistrez ce que vous avez essayé, privilégiez des règles compréhensibles et ne présentez pas la meilleure exécution comme une découverte non biaisée.
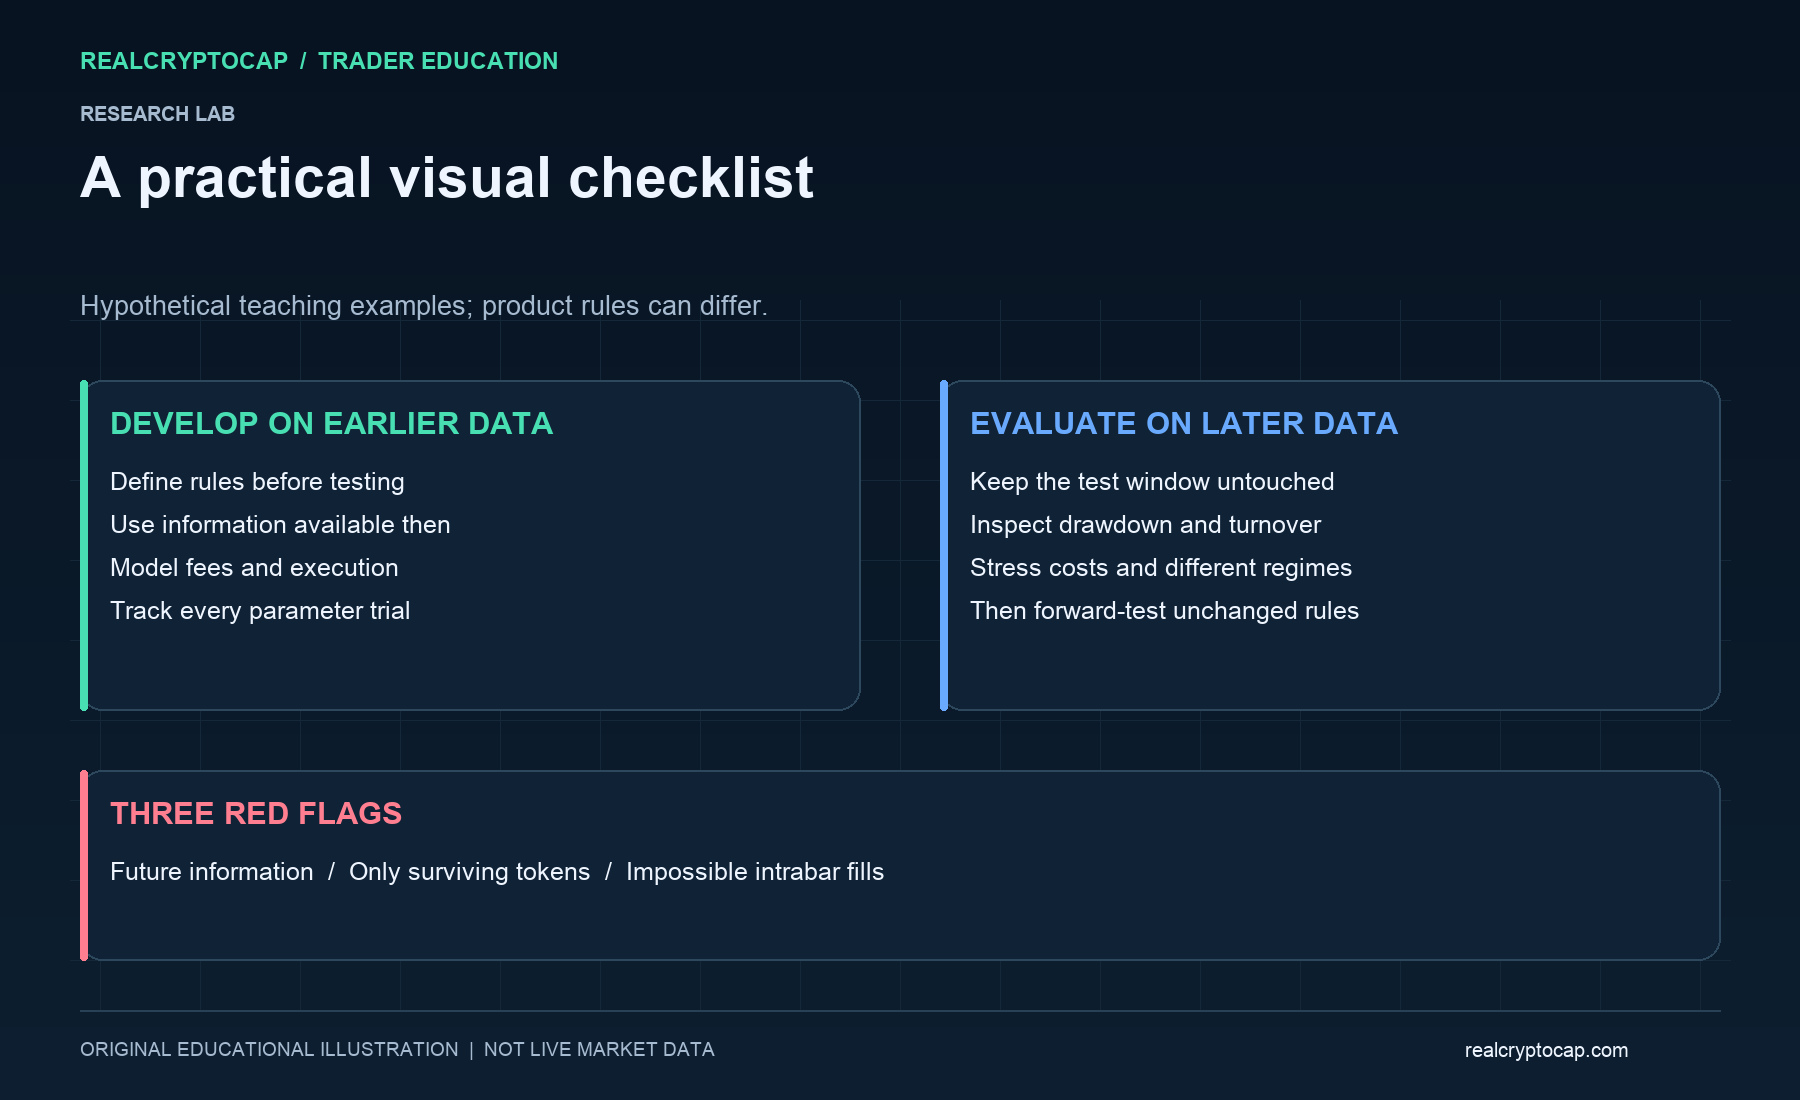
L'ambiguïté intrabarre survient lorsque les données des bougies ne permettent pas de révéler l'ordre des événements. Si le stop et le target se trouvaient tous deux dans la fourchette d'une bougie, les valeurs OHLC seules peuvent ne pas révéler ce qui s'est produit en premier. Utilisez des données plus fines ou une hypothèse conservatrice, et disclosez le choix. Le fait qu'un haut ou un bas touche une limite ne prouve pas non plus que votre ordre avait la priorité d'exécution.
Incluez les coûts réels du trading
Déduisez les frais d'entrée et de sortie, modélisez le spread et le slippage, et incluez le financement ou le funding lorsque cela est pertinent. Respectez les tailles minimales d'ordre et la liquidité plausible. Testez des coûts plus élevés comme un cas de stress. Une approche nécessitant des exécutions impossibles n'est pas améliorée par un graphique plus attrayant.
Dans un test hypothétique avec un capital initial de 10 000 $, un profit brut de 800 $ et des coûts modélisés totaux de 350 $ produisent un profit net de 450 $, soit 4,5 %, avant impôts et effets omis. Le rendement brut seul aurait montré 8 %. Aucun de ces chiffres ne dit rien sur l'ampleur des drawdowns survenus en cours de route.
Séparez le développement de l'évaluation
Utilisez une période antérieure pour le développement et une période ultérieure, non utilisée, pour l'évaluation. Un processus walk-forward développe à plusieurs reprises sur des informations antérieures et évalue sur des fenêtres subséquentes. Une fois que vous ajustez à plusieurs reprises sur un ensemble conservé, il n'est plus vraiment non utilisé. Testez dans des conditions haussières, baissières et latérales lorsque des données appropriées existent.
Examinez le rendement net conjointement avec le tirage maximal, l'exposition, le taux de rotation, le nombre de transactions, le gain et la perte moyens, ainsi que la dépendance à quelques valeurs aberrantes. Le tirage maximal mesure la baisse par rapport à un sommet antérieur de l'équité ; un solde final satisfaisant peut masquer un parcours intolérable. Un petit échantillon ou un seul trade chanceux peut dominer les statistiques résumées.
L'étape suivante est un autre test
Conservez les règles, la fenêtre de données et les hypothèses afin que quelqu'un d'autre puisse reproduire le résultat. Ensuite, utilisez https://realcryptocap.com/articles/crypto-paper-trading-guide pour tester en avant les règles inchangées. La rentabilité historique n'est pas une prévision, et un backtest n'établit pas que risquer un capital réel est approprié.
Sources et lectures complémentaires : Binance Academy, Qu'est-ce que le backtesting ? — https://academy.binance.com/en/articles/what-is-backtesting; Binance Academy, Comment tester une stratégie de trading — https://academy.binance.com/en/articles/how-to-backtest-a-trading-strategy. Explication indépendante avec des exemples originaux.