Backtesting de Criptomonedas: Una Lista de Verificación para Principiantes para Evitar Ventajas Falsas
El backtesting aplica reglas de trading explícitas a datos históricos. Se pregunta cómo se habrían comportado esas reglas bajo supuestos específicos, no cuánto ganarás el próximo mes. El resultado más valioso puede ser.
Guía educativa. Los ejemplos son hipotéticos, no cotizaciones en vivo. No constituye asesoramiento de inversión personalizado.
El backtesting aplica reglas de trading explícitas a datos históricos. Se pregunta cómo se habrían comportado esas reglas bajo supuestos específicos, no cuánto ganarás el próximo mes. El resultado más valioso puede ser descubrir que una idea atractiva desaparece una vez que eliminas la visión retrospectiva e incluyes costos realistas.
Escribe las reglas antes de inspeccionar el resultado
Especifica el universo de activos, la plataforma, el marco temporal, la señal, el momento de entrada, el tamaño de la posición, las salidas y la exposición simultánea máxima. También especifica el tratamiento de los datos faltantes y cualquier requisito de préstamo o venta en corto. Una regla simple con supuestos claros es más fácil de auditar que una colección de excepciones inventadas para mejorar la curva de capital.
Solo para ilustración, imagina una regla que observa un cierre diario completado en relación con una media móvil y opera no antes que la siguiente oportunidad de ejecución disponible. Esta es una especificación de prueba, no una estrategia recomendada. Una señal que utiliza el cierre final no puede mágicamente recibir una ejecución más temprano en esa misma vela.
Verifica qué representa realmente tu datos
Utiliza marcas de tiempo y zonas horarias coherentes. Busca velas duplicadas, intervalos faltantes, caídas de las plataformas y precios sospechosos. No asumas que cada cotización agregada pudo haberse ejecutado en tu exchange previsto. Para los derivados, las especificaciones del contrato y el historial de financiación son importantes; para el mercado al contado, las fechas de listado y los pares disponibles son importantes.
Evita el sesgo de supervivencia. Los tokens exitosos de hoy no representan a todos los tokens que existieron en el pasado. Excluir activos fallidos o deslistados puede hacer que una estrategia parezca más resistente de lo que era. Los datos de mercado disponibles hoy también pueden contener revisiones o clasificaciones que no se conocían en ese momento.
Tres atajos que invalidan un resultado
El sesgo de anticipación utiliza información antes de que estuviera disponible. Los ejemplos incluyen operar con una vela no cerrada o utilizar un punto de datos revisado posteriormente como si se hubiera conocido en ese momento. Desplaza las señales y la ejecución deliberadamente, y audita manualmente varias operaciones.
El sobreajuste significa ajustar una regla al ruido histórico. Probar cientos de combinaciones de parámetros e informar solo al ganador crea un problema de selección oculto. Registra lo que intentaste, prefiere reglas comprensibles y no presentes la mejor ejecución como un descubrimiento imparcial.
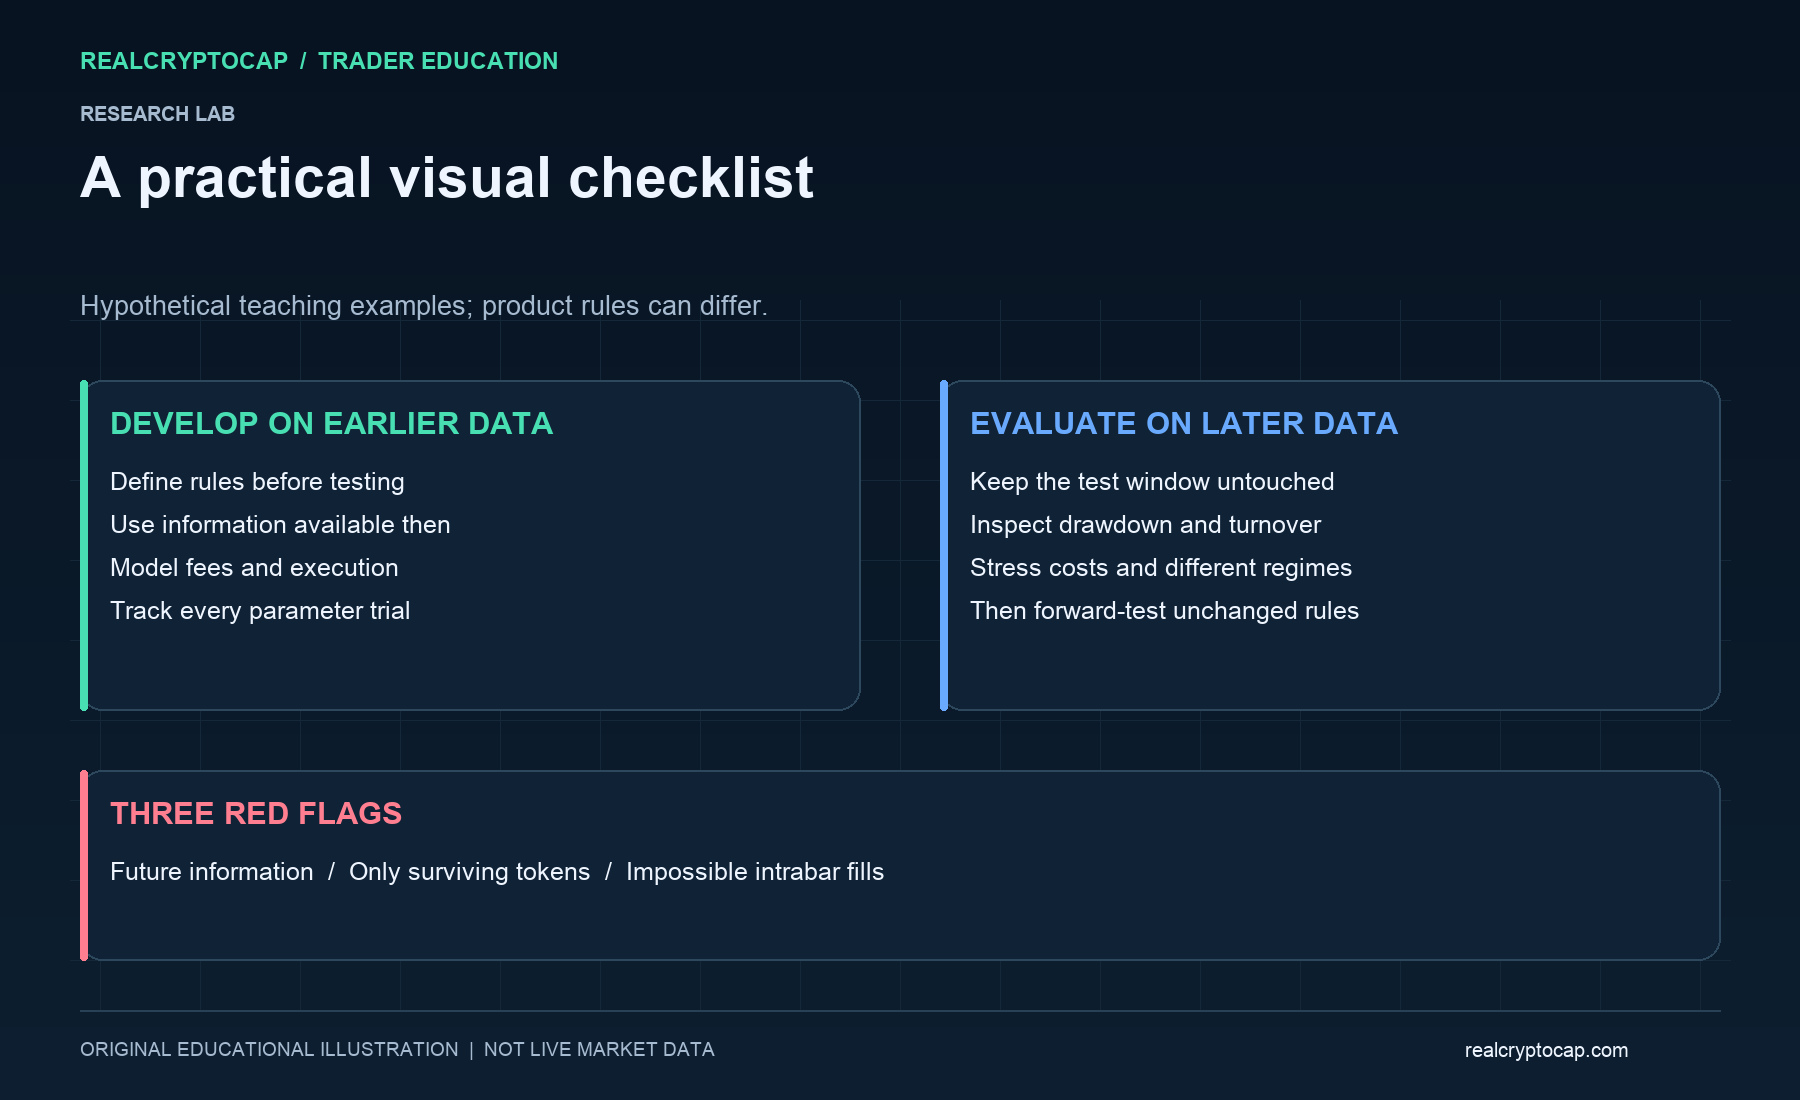
La ambigüedad intrabar surge cuando los datos de las velas no pueden revelar el orden de los eventos. Si tanto el stop como el target estaban dentro del rango de una vela, los valores OHLC por sí solos pueden no revelar cuál ocurrió primero. Utiliza datos más finos o una suposición conservadora, y divulga la elección. El hecho de que un máximo o un mínimo toque un límite tampoco demuestra que tu orden tuviera prioridad de ejecución.
Incluye los costos de operar realmente
Deduce las comisiones de entrada y salida, modela el spread y el deslizamiento (slippage), e incluye el financiamiento o el funding cuando sea relevante. Respeta los tamaños mínimos de orden y la liquidez plausible. Prueba costos más altos como un caso de estrés. Un enfoque que requiere ejecuciones imposibles no mejora por tener un gráfico más atractivo.
En una prueba hipotética con un capital inicial de $10,000, un beneficio bruto de $800 y costos modelados totales de $350 producen un beneficio neto de $450, o 4,5%, antes de impuestos y efectos omitidos. El rendimiento bruto por sí solo habría mostrado un 8%. Ninguno de los dos números dice nada sobre el tamaño de los drawdowns a lo largo del camino.
Separa el desarrollo de la evaluación
Utiliza un período anterior para el desarrollo y un período posterior, sin tocar, para la evaluación. Un proceso walk-forward desarrolla repetidamente con información anterior y evalúa en ventanas subsiguientes. Una vez que ajustas repetidamente contra un conjunto retenido, ya no está verdaderamente intacto. Prueba en condiciones alcistas, bajistas y laterales donde existan datos adecuados.
Revise el rendimiento neto junto con la caída máxima, la exposición, el volumen de operaciones, el número de operaciones, la ganancia y pérdida promedio, y la dependencia de unos pocos valores atípicos. La caída máxima mide la disminución desde un pico anterior de capital; un saldo final bueno puede ocultar un recorrido inaceptable. Una muestra pequeña o un solo comercio afortunado puede dominar las estadísticas resumidas.
El siguiente paso es otra prueba
Preserve las reglas, la ventana de datos y los supuestos para que otra persona pueda reproducir el resultado. Luego, utilice https://realcryptocap.com/articles/crypto-paper-trading-guide para realizar una prueba en vivo con las reglas sin cambios. La rentabilidad histórica no es una predicción, y una prueba retrospectiva no establece que arriesgar capital real sea adecuado.
Fuentes y lecturas adicionales: Binance Academy, ¿Qué es el backtesting? — https://academy.binance.com/en/articles/what-is-backtesting; Binance Academy, Cómo realizar un backtesting de una estrategia de trading — https://academy.binance.com/en/articles/how-to-backtest-a-trading-strategy. Explicación independiente con ejemplos originales.